Mô hình tài chínhMã bài KH-016
PV, FV, NPV, Terminal Value, Fair Value và Book Value là gì? Phân biệt 6 khái niệm giá trị trong mô hình tài chính
Trong mô hình tài chính (financial model) dự án bất động sản, cùng là “Value” nhưng PV, FV, NPV, Terminal Value, Fair Value và Book Value lại trả lời những câu hỏi rất khác nhau. Bài viết giải thích từng khái niệm là gì, công thức tính, ví dụ bằng số và chỗ hay nhầm khi lập FS hoặc định giá dự án.
- Chuyên mục
- Mô hình tài chính
- Ngày đăng
- 21/10/2026
- Thời gian đọc
- 9 phút
- Biên soạn
- The FS Lab
Trong bài này
- Cùng là “Value”, vì sao mỗi con số kể một câu chuyện khác?
- PV và FV là gì? Dời tiền qua lại trên trục thời gian
- NPV là gì? Dự án có tạo thêm giá trị không?
- Terminal Value là gì? Tài sản cho thuê còn đáng bao nhiêu sau kỳ dự báo?
- Fair Value là gì? Thị trường trả bao nhiêu?
- Book Value là gì? Sổ sách ghi bao nhiêu?
- Phân biệt nhanh 6 khái niệm giá trị
- Câu hỏi thường gặp
- Nguồn tham khảo
PV và FV dời tiền qua lại trên trục thời gian; NPV cho biết dự án có tạo thêm giá trị sau chi phí vốn; Terminal Value chỉ dùng cho tài sản cho thuê có dòng tiền đều; Fair Value là góc nhìn thị trường; Book Value là góc nhìn sổ sách và quyết định thuế khi mua bán dự án.
Từ khóa: PV, FV, NPV, Terminal Value, Fair Value, Book Value, giá trị hiện tại, giá trị hợp lý, giá trị sổ sách, mô hình tài chính, M&A
Cùng là “Value”, vì sao mỗi con số kể một câu chuyện khác?
Khi đọc một file FS hay một báo cáo định giá, bạn sẽ gặp rất nhiều con số mang chữ “Value”. Mỗi con số đứng ở một thời điểm và một góc nhìn khác nhau, nên dùng nhầm khái niệm là dùng sai số. Sáu khái niệm hay gặp nhất:
| Khái niệm | Câu hỏi nó trả lời |
|---|---|
| PV (Present Value) | Giá trị hôm nay của dòng tiền tương lai là bao nhiêu? |
| FV (Future Value) | Khoản tiền hôm nay sẽ có giá trị bao nhiêu trong tương lai? |
| NPV (Net Present Value) | Dự án có tạo ra giá trị sau khi tính chi phí vốn? |
| Terminal Value | Giá trị dự án sau giai đoạn dự báo là bao nhiêu? |
| Fair Value | Giá trị hợp lý của tài sản theo thị trường là bao nhiêu? |
| Book Value | Giá trị tài sản được ghi nhận trên sổ sách là bao nhiêu? |
“FV” có thể là Future Value (giá trị tương lai), cũng có thể là Fair Value (giá trị hợp lý). Khi đọc tài liệu, cần xem ngữ cảnh để biết người viết đang nói đến khái niệm nào.
PV và FV là gì? Dời tiền qua lại trên trục thời gian
Cùng một khoản tiền, đứng ở hai thời điểm khác nhau thì giá trị khác nhau. Cầu nối giữa hai thời điểm là lãi suất r: nhân với (1 + r)ⁿ để đưa tiền hôm nay ra tương lai, chia cho (1 + r)ⁿ để kéo tiền tương lai về hôm nay.
FV (Future Value) – giá trị tương lai
Ví dụ: vốn 10 tỷ hôm nay, r = 12%/năm, sau 3 năm: 10 × 1,12³ = 14,05 tỷ. FV thường dùng để đo chi phí cơ hội của vốn “nằm chờ”, chẳng hạn vốn đã bỏ vào quỹ đất nhưng phải chờ hoàn thiện pháp lý.
PV (Present Value) – giá trị hiện tại
Ví dụ: nhận 14,05 tỷ sau 3 năm, r = 12%/năm: 14,05 ÷ 1,12³ = 10,00 tỷ hôm nay. PV dùng để so sánh các phương án thanh toán và là viên gạch nền của NPV.
Giả định đơn giản hóa: bán căn hộ 14,05 tỷ, cho khách trả hết sau 3 năm. Khoản phải thu này nên chiết khấu theo chi phí vốn vay của chủ đầu tư (giả định 9%): 14,05 ÷ 1,09³ = 10,85 tỷ hôm nay. “Giãn tiến độ, giá không đổi” thực chất là giảm giá ngầm 3,20 tỷ (khoảng 22,8%).
r = lãi suất chiết khấu (12% cho ví dụ FV, PV, NPV và Terminal Value; 9% lãi vay cho khoản phải thu; đều là số minh họa) · n = số kỳ · CF = dòng tiền.
NPV là gì? Dự án có tạo thêm giá trị không?
NPV (giá trị hiện tại ròng) là tổng PV của dòng tiền dự án (FCFF), chiết khấu theo WACC. NPV > 0 cho thấy dự án tạo thêm giá trị so với mức sinh lời yêu cầu.
Ví dụ dự án 3 năm (tỷ đồng, dòng tiền dự án FCFF, r = WACC 12% giả định):
| Kỳ | Dòng tiền | Chia cho (1 + r)ᵗ | PV |
|---|---|---|---|
| Năm 0 | (100,00) | 1,0000 | (100,00) |
| Năm 1 | 30,00 | ÷ 1,1200 | 26,79 |
| Năm 2 | 50,00 | ÷ 1,2544 | 39,86 |
| Năm 3 | 60,00 | ÷ 1,4049 | 42,71 |
| Tổng | +40,00 | — | NPV = +9,35 |
Đổi r, đổi luôn kết luận
| Suất chiết khấu r | 10% | 12% | 15% | 18% |
|---|---|---|---|---|
| NPV (tỷ đồng) | +13,67 | +9,35 | +3,35 | (2,15) |
Cùng một dòng tiền, NPV dương tại r = 12% nhưng âm tại r = 18%; IRR ≈ 16,8% là ngưỡng làm NPV = 0. Vì vậy, kết luận dự án có tạo giá trị hay không phụ thuộc trực tiếp vào suất chiết khấu. r phải phản ánh đúng rủi ro và cơ cấu vốn; nếu các yếu tố này thay đổi đáng kể theo từng giai đoạn, nên dùng WACC theo giai đoạn hoặc phương pháp APV.
Terminal Value là gì? Tài sản cho thuê còn đáng bao nhiêu sau kỳ dự báo?
Terminal Value (TV, giá trị cuối kỳ) chỉ dùng cho bất động sản thương mại nắm giữ để khai thác như trung tâm thương mại, văn phòng, khách sạn, khu công nghiệp (nếu thu tiền thuê hằng năm), nơi có dòng tiền đều hằng năm. Dự án nhà ở bán hết thì dòng tiền dừng khi bán xong, không có Terminal Value.
Cách 1: Gordon Growth
Dòng tiền tăng đều theo tốc độ g; điều kiện g < r, và dòng tiền phải cùng loại với r (FCFF đi với WACC).
Cách 2: Cap rate thoát (exit cap rate)
Áp lên NOI năm kế tiếp (chưa trừ capex, sửa chữa lớn), khác với FCFF; giá bán ra còn phải trừ chi phí bán.
Ví dụ dự báo 5 năm (tỷ đồng, NOI năm 6 = 12, r = 12%, chưa trừ chi phí bán):
| Cap rate thoát | TV tại năm 5 | PV hôm nay (÷ 1,7623) |
|---|---|---|
| 7% | 171,43 | 97,27 |
| 8% (cơ sở) | 150,00 | 85,11 |
| 9% | 133,33 | 75,66 |
Độ nhạy không đối xứng: cap rate giảm 1 điểm % thì PV tăng 12,16; tăng 1 điểm % thì PV giảm 9,45. Kiểm tra chéo: cap rate ≈ r − g, nên cap rate 8% với r = 12% đang ngầm giả định g ≈ 4%/năm.
Cap rate thoát không có quy tắc cố định. Thời hạn sử dụng đất còn lại càng ngắn thì cap rate càng cao; kỳ vọng tăng giá đất, tăng giá thuê càng lớn thì cap rate càng thấp. Đất có thời hạn (ví dụ 50 năm) cũng khiến giả định “mãi mãi” của mô hình Gordon phải dùng thận trọng.
Fair Value là gì? Thị trường trả bao nhiêu?
Theo IFRS 13, Fair Value (giá trị hợp lý) là giá sẽ nhận được khi bán một tài sản, hoặc phải trả để chuyển giao một khoản nợ, trong giao dịch thông thường (orderly) giữa các bên tham gia thị trường, tại ngày đo lường.
Với đất và bất động sản, fair value được xác định theo cách sử dụng tốt nhất và hiệu quả nhất (highest and best use), dùng giả định của thị trường chứ không phải của riêng chủ sở hữu.
3 cách tiếp cận định giá
| Cách tiếp cận | Nội dung |
|---|---|
| Thị trường | So sánh giao dịch tương tự, điều chỉnh theo vị trí, pháp lý. |
| Thu nhập | DCF, vốn hóa trực tiếp: cùng công cụ PV, nhưng dùng giả định của thị trường. |
| Chi phí | Giá trị đất cộng chi phí xây dựng thay thế, trừ hao mòn. |
3 cấp dữ liệu đầu vào
- Cấp 1: giá niêm yết chưa điều chỉnh của tài sản giống hệt.
- Cấp 2: dữ liệu quan sát được trực tiếp hoặc gián tiếp.
- Cấp 3: giả định không quan sát được.
Kết quả được xếp theo dữ liệu đầu vào quan trọng có cấp thấp nhất, nên dự án bất động sản gần như luôn ở cấp 3.
Fair value (IFRS 13, góc nhìn kế toán) gần với nhưng không đồng nhất với giá trị thị trường theo chuẩn mực thẩm định giá Việt Nam. Phương pháp thặng dư, hay dùng cho bất động sản có tiềm năng phát triển, kết hợp cả 3 cách tiếp cận (Thông tư 42/2024/TT-BTC); định giá đất theo pháp luật đất đai có quy định riêng.
Book Value là gì? Sổ sách ghi bao nhiêu?
Book Value (giá trị sổ sách) là giá trị tài sản đang ghi trên sổ kế toán. Đất ghi theo giá gốc, không ghi tăng khi giá thị trường lên.
Ví dụ: mua lại công ty dự án đang sở hữu một khu đất
| Đất ghi trên sổ (BV) | Nhà đầu tư trả để mua lại công ty | Chênh lệch |
|---|---|---|
| 250 tỷ | 400 tỷ | 150 tỷ |
- Mua cổ phần, không mua đất. Công ty chỉ đổi chủ, sổ của công ty không đổi: đất vẫn ghi 250. Khoản 400 nằm ở sổ nhà đầu tư, là khoản đầu tư vào công ty con.
- Vì sao phát sinh thêm thuế. Khi công ty xây và bán sản phẩm, chi phí đất được trừ khi tính thuế TNDN là 250 theo sổ, không phải 400. Phần chênh 150 bị tính là lợi nhuận: 150 × 20% = 30 tỷ thuế phát sinh thêm.
- Sai hay gặp trong FS. Mô hình lấy 400 làm chi phí đất được trừ thuế, nên thuế TNDN bị tính thiếu 30 và hiệu quả dự án bị phóng đại.
Book Value không phải giá deal, nhưng quyết định thuế và rủi ro đi kèm deal.
Minh họa đơn giản, thuế suất TNDN 20%. Thực tế tùy cơ cấu giao dịch, loại chủ thể và quy định thuế tại thời điểm giao dịch.
Phân biệt nhanh 6 khái niệm giá trị
Mỗi khái niệm trả lời một câu hỏi. Hỏi sai câu là dùng sai số.
| Khái niệm | Trả lời câu hỏi |
|---|---|
| PV | Tiền tương lai đáng bao nhiêu hôm nay? |
| FV | Tiền hôm nay thành bao nhiêu sau n kỳ? |
| NPV | Dự án có tạo thêm giá trị cho mình không? |
| Terminal Value | Tài sản cho thuê còn đáng bao nhiêu sau kỳ dự báo? |
| Fair Value | Thị trường trả bao nhiêu hôm nay? |
| Book Value | Sổ sách đang ghi bao nhiêu? |
Ghép lại trong một thương vụ mua dự án (M&A)
- Book Value: soi sổ, giá vốn và thuế chuyển nhượng.
- Fair Value: mức bên bán thường neo khi chào giá.
- Investment Value: NPV theo phương án và chi phí vốn của chính bên mua, để biết dự án có còn tạo giá trị ở mức giá đàm phán không.
Cùng là “Value”, nhưng mỗi con số đứng ở một thời điểm và một góc nhìn. Hỏi đúng câu hỏi trước khi dùng số.
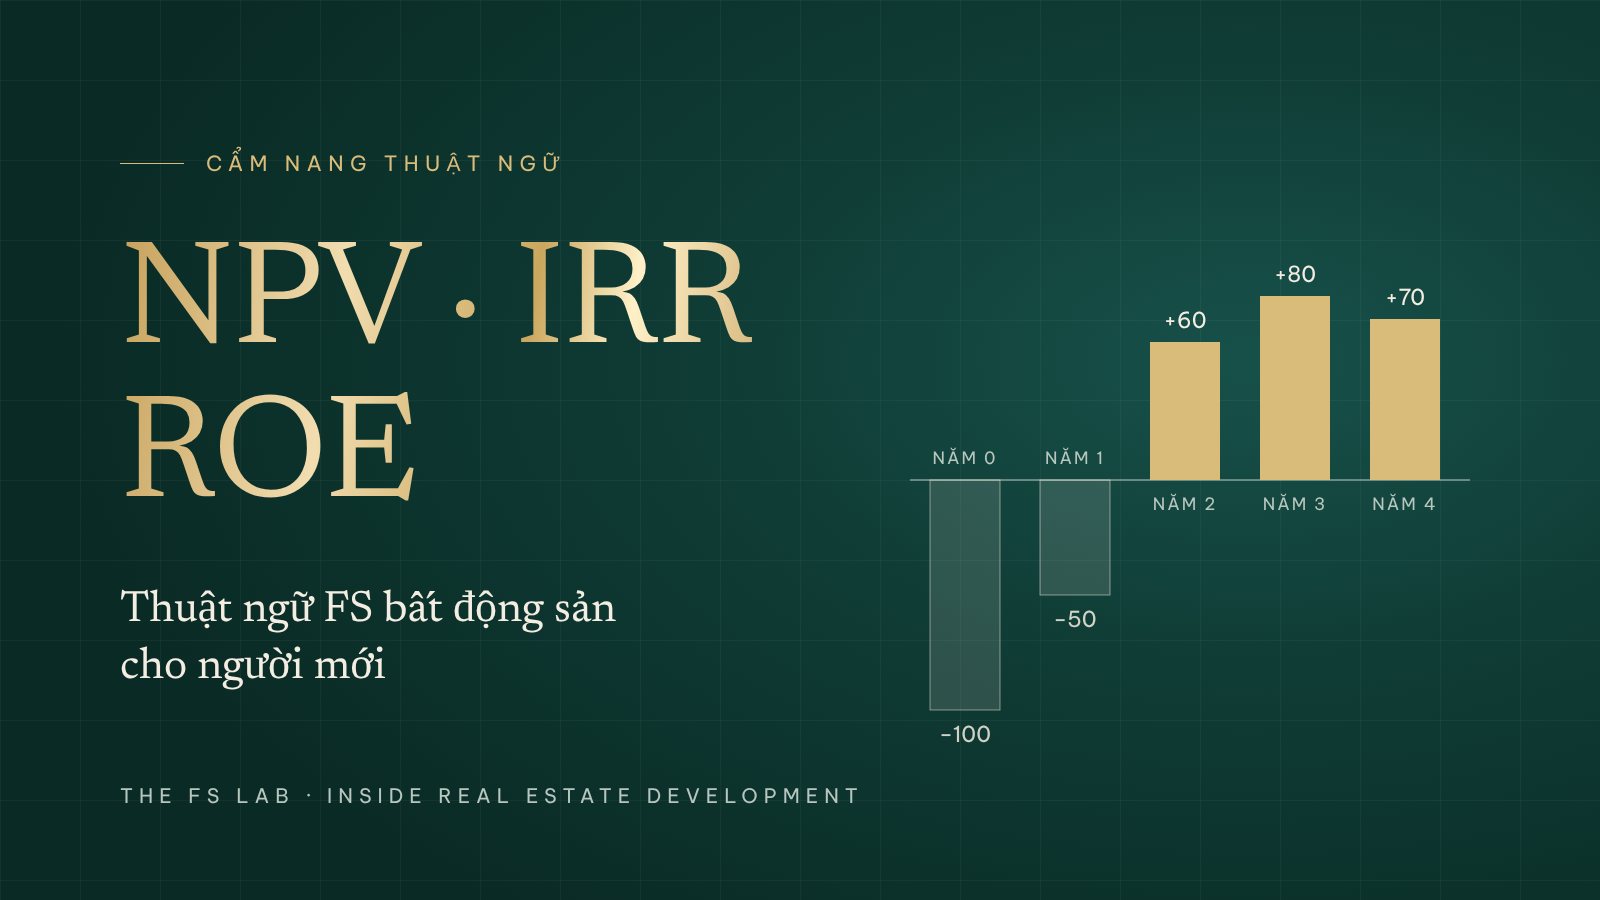
Đọc thêm: NPV, IRR, ROE là gì? 18 thuật ngữ FS bất động sản và Deal Structure và định giá trong M&A bất động sản.
Câu hỏi thường gặp
PV và FV khác nhau thế nào?
PV (Present Value) là giá trị hôm nay của một khoản tiền nhận trong tương lai, tính bằng CF ÷ (1 + r)ⁿ. FV (Future Value) là giá trị trong tương lai của khoản tiền hôm nay, tính bằng PV × (1 + r)ⁿ.
NPV là gì và NPV dương có ý nghĩa gì?
NPV là tổng giá trị hiện tại của dòng tiền dự án, chiết khấu theo WACC. NPV dương cho thấy dự án tạo thêm giá trị so với mức sinh lời yêu cầu; kết luận này thay đổi khi suất chiết khấu thay đổi.
Dự án nhà ở để bán có Terminal Value không?
Không. Terminal Value chỉ dùng cho bất động sản thương mại nắm giữ để khai thác, có dòng tiền đều hằng năm. Dự án nhà ở bán hết thì dòng tiền dừng khi bán xong.
Fair Value và Book Value khác nhau thế nào?
Fair Value là mức giá thị trường trả cho tài sản tại ngày đo lường (theo IFRS 13). Book Value là giá trị ghi trên sổ sách theo giá gốc trừ khấu hao và dự phòng; đất không ghi tăng khi giá thị trường lên.
Vì sao mua công ty dự án giá cao hơn Book Value lại phát sinh thêm thuế?
Khi mua cổ phần, sổ của công ty dự án không đổi nên chi phí đất được trừ khi tính thuế TNDN vẫn theo Book Value. Phần chênh giữa giá mua và Book Value bị tính là lợi nhuận khi bán sản phẩm, nên thuế cao hơn nếu FS lấy giá mua làm chi phí đất.
Nguồn tham khảo
- IFRS 13 – Fair Value Measurement (Đo lường giá trị hợp lý).
- Thông tư 42/2024/TT-BTC của Bộ Tài chính về chuẩn mực thẩm định giá Việt Nam.
- Tài liệu “Giá trị trong Financial Model” của The FS Lab. Số liệu trong bài là số minh họa, không phải tư vấn đầu tư, pháp lý hay thuế.
Văn bản pháp luật có thể được sửa đổi, bổ sung hoặc thay thế; cần kiểm tra hiệu lực tại thời điểm áp dụng.
Biên soạn: The FS Lab · Knowledge Hub. Số liệu trong bài là số minh hoạ, trừ khi có ghi nguồn.
The FS Lab chia sẻ kiến thức và góc nhìn thực tế về lập FS, phân tích tài chính, thẩm định dự án và đầu tư bất động sản. Biên tập và cập nhật bởi The FS Lab.
Nội dung mang tính chia sẻ kiến thức và phân tích, không phải cam kết kết quả đầu tư hoặc tư vấn pháp lý/tài chính cho một giao dịch cụ thể.
Bài viết liên quan
Các bài liên quan về FS, mô hình tài chính và đầu tư bất động sản.
Muốn dùng đúng PV, NPV, Terminal Value trong file FS?
Khóa học lập FS bất động sản thực hành dựng dòng tiền, chiết khấu, tính NPV, IRR và độ nhạy trên case thực tế, kèm file FS mẫu.