Phân tích tài chínhMã bài KH-014
Phân tích tài chính dự án bất động sản: dòng tiền, NPV, IRR và vốn vay – hỏi đáp
Bài này gom lại những câu hỏi hay gặp khi phân tích tài chính và lập mô hình tài chính dự án bất động sản: NPV, IRR là gì, IRR bao nhiêu là tốt, nhu cầu vốn tính thế nào, vì sao dự án có lãi vẫn thiếu tiền và đòn bẩy nên dùng đến đâu. Mỗi câu trả lời tóm tắt ngắn và dẫn đến bài viết chi tiết trên Knowledge Hub.
- Chuyên mục
- Phân tích tài chính
- Ngày đăng
- 09/10/2026
- Thời gian đọc
- 7 phút
- Biên soạn
- The FS Lab
Trong bài này
- Phân tích tài chính dự án trả lời câu hỏi gì?
- NPV, IRR là gì? IRR bao nhiêu là tốt?
- Nhu cầu vốn của dự án tính thế nào?
- Vì sao dự án có lãi mà vẫn thiếu tiền?
- Đòn bẩy tài chính tốt hay xấu?
- IRR dự án, IRR vốn chủ và ROE khác nhau thế nào?
- Phân tích độ nhạy là gì, chạy khi nào?
- Câu hỏi thường gặp
- Nguồn tham khảo
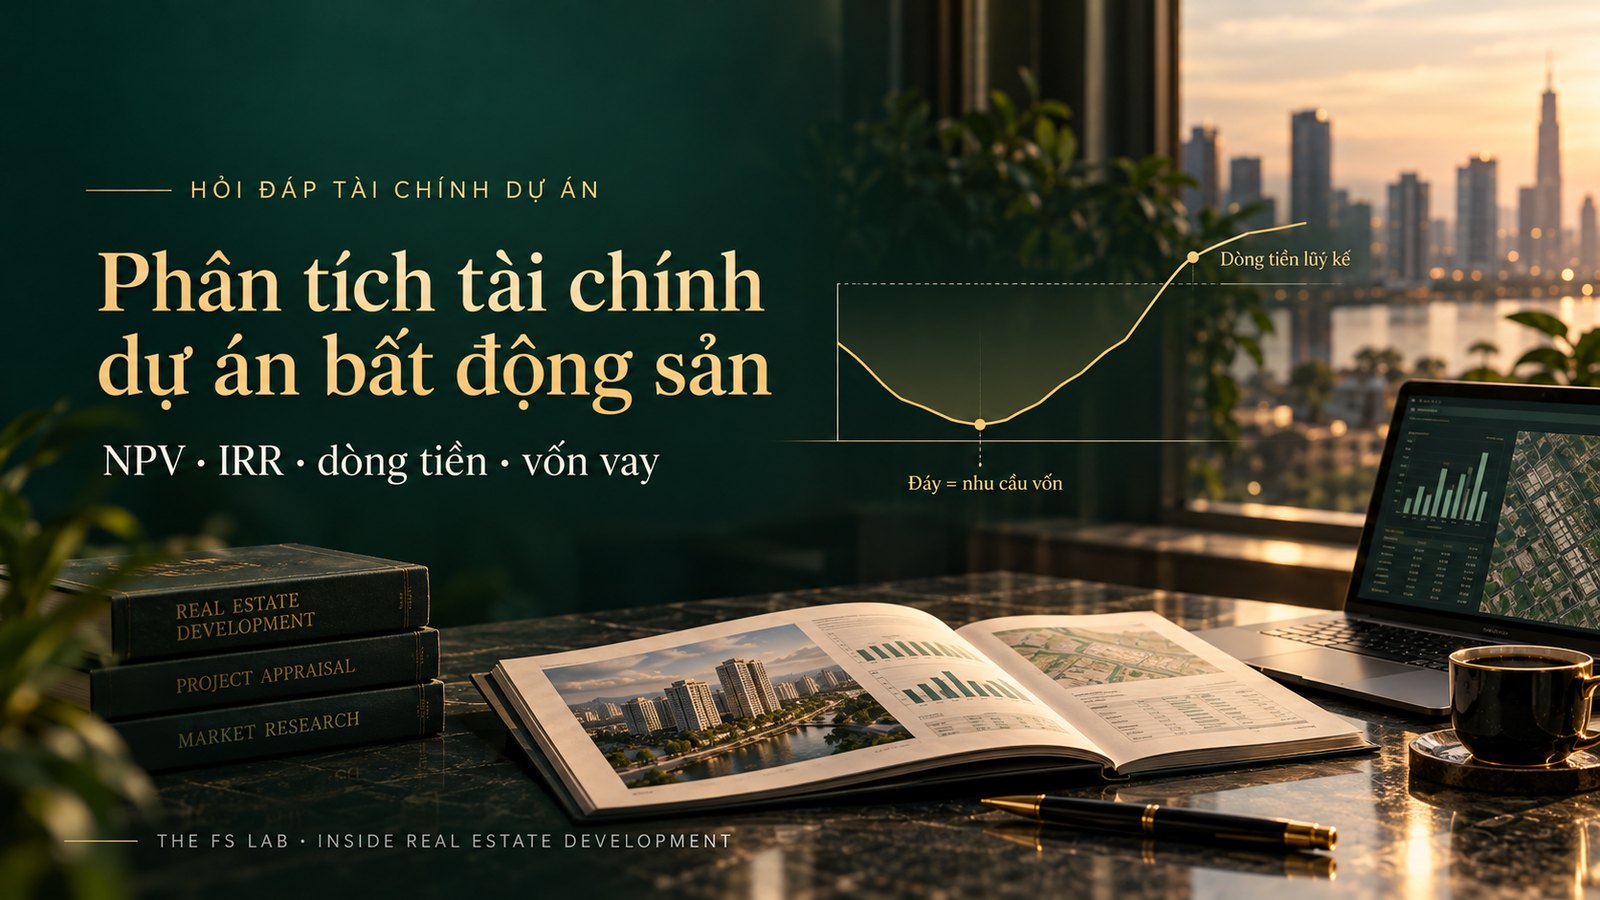
Phân tích tài chính dự án xoay quanh bốn câu hỏi về vốn, lợi nhuận, thời gian và rủi ro. NPV, IRR cho biết hiệu quả; đáy dòng tiền lũy kế cho biết nhu cầu vốn; lợi nhuận và tiền là hai chuyện khác nhau, nên cần theo dõi riêng thời điểm thu, chi, VAT và nghĩa vụ nợ.
Từ khóa: Phân tích tài chính, Mô hình tài chính, Đầu tư
Phân tích tài chính dự án trả lời câu hỏi gì?
Dù mô hình có hàng chục nghìn dòng, quyết định đầu tư thường quay về bốn câu hỏi: phải bỏ bao nhiêu vốn, thu về bao nhiêu lợi nhuận, mất bao lâu để thu hồi vốn và mức rủi ro có xứng đáng không. Các chỉ số tài chính là công cụ để trả lời bốn câu hỏi này.
Đọc thêm: Đọc file FS bất động sản: nên xem chỉ số nào đầu tiên?
NPV, IRR là gì? IRR bao nhiêu là tốt?
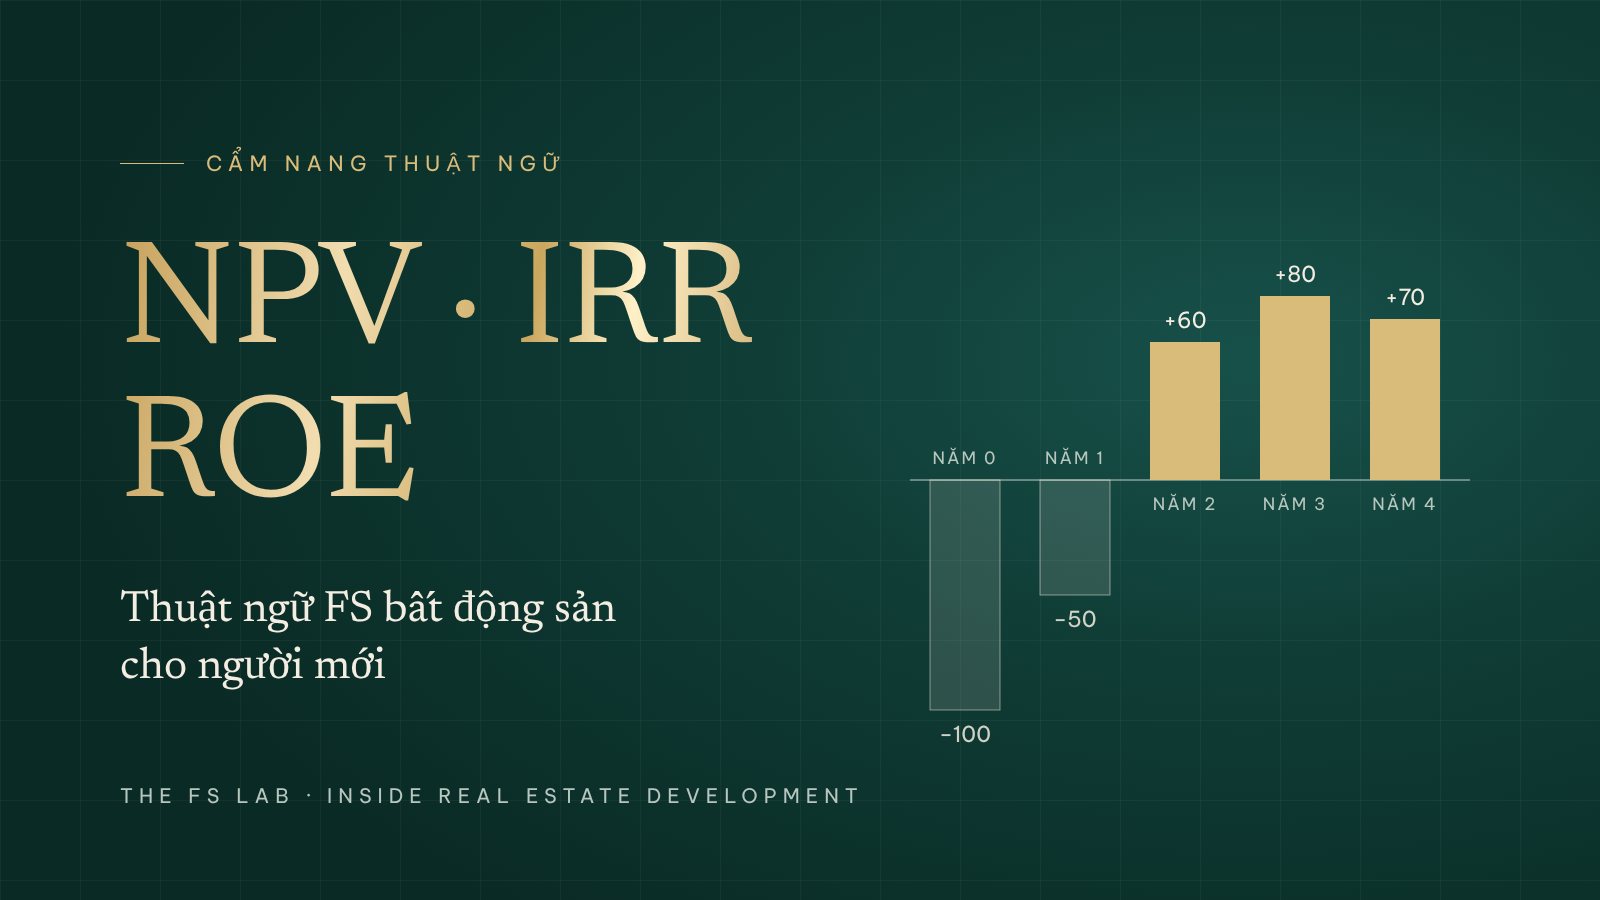
NPV (giá trị hiện tại thuần) cho biết dự án tạo thêm bao nhiêu giá trị sau khi tính chi phí vốn; IRR (tỷ suất hoàn vốn nội bộ) cho biết tốc độ sinh lời của dòng tiền; ROE cho biết lợi nhuận trên vốn chủ. Không có một ngưỡng IRR chung: IRR được so với chi phí vốn hoặc mức sinh lời yêu cầu của chính nhà đầu tư. NPV âm nghĩa là dự án chưa đạt mức sinh lời yêu cầu, dù vẫn có thể có lãi kế toán.
Đọc thêm: NPV, IRR, ROE là gì? 18 thuật ngữ FS bất động sản cho người mới.
Nhu cầu vốn của dự án tính thế nào?
Nhu cầu vốn của dự án chính là điểm âm sâu nhất của dòng tiền lũy kế. Nếu thời điểm thu và chi bị đặt lệch, điểm âm này sai và mọi tính toán vay, lãi, vốn chủ phía sau đều sai theo. Khoản vay nên tính theo phần thiếu hụt từng kỳ sau khi đã dùng tiền khách hàng, thay vì áp máy móc tỷ lệ 30% vốn chủ, 70% vay.
Đọc thêm: 7 sai lầm khi lập FS dự án bất động sản.
Vì sao dự án có lãi mà vẫn thiếu tiền?
Vì lợi nhuận và tiền là hai chuyện khác nhau. Giá trị bán hàng, tiền thu về và doanh thu ghi nhận phát sinh ở những thời điểm khác nhau: dự án phải chi tiền xây dựng trước khi thu đủ từ khách hàng, còn lợi nhuận kế toán chỉ xuất hiện khi đủ điều kiện ghi nhận. VAT được khấu trừ không vào P&L nhưng vẫn có thể tạo nhu cầu vốn tạm thời, vì VAT đầu vào phải trả trước khi thu được VAT đầu ra.
Đọc thêm: Giá trị bán hàng, tiền thu về và doanh thu ghi nhận khác nhau thế nào? và Vì sao VAT được khấu trừ vẫn tạo nhu cầu vốn cho dự án?
Đòn bẩy tài chính tốt hay xấu?
Đòn bẩy không xấu. Nó có thể nâng tỷ suất sinh lời vốn chủ khi hiệu quả đầu tư đủ bù chi phí vay, nhưng đồng thời làm tăng nghĩa vụ trả nợ và rủi ro dòng tiền. Đòn bẩy không làm tăng lợi nhuận hoạt động của dự án và không tự tạo ra dòng tiền; nó chỉ khuếch đại kết quả của dòng tiền. Câu hỏi nên đặt trong FS: dòng tiền có chịu được giai đoạn xấu không.
Đọc thêm: Đòn bẩy tài chính và bài học Novaland.
IRR dự án, IRR vốn chủ và ROE khác nhau thế nào?
ROE là lợi nhuận sau thuế chia cho vốn chủ sở hữu trong một kỳ kế toán. IRR vốn chủ (Equity IRR) là tỷ suất hoàn vốn nội bộ tính trên toàn bộ dòng tiền vốn chủ góp vào và nhận về theo thời gian. IRR tính trên dòng tiền và có xét thời điểm tiền vào, tiền ra; một dự án có thể có ROE lũy kế cao nhưng IRR thấp nếu tiền về chậm.
Phân tích độ nhạy là gì, chạy khi nào?
Phân tích độ nhạy thay đổi từng giả định như giá bán, chi phí xây dựng, tiến độ bán hàng, lãi suất để xem NPV, IRR thay đổi bao nhiêu; phân tích kịch bản thay đổi nhiều giả định cùng lúc. Khi giá khảo sát thị trường chênh nhiều so với giả định ban đầu, cần cập nhật phương án cơ sở trước rồi mới chạy độ nhạy quanh phương án mới.
Bạn có thể thử độ nhạy trên công cụ Pre-FS miễn phí.
Câu hỏi thường gặp
NPV âm thì có nên đầu tư không?
NPV âm nghĩa là với tỷ suất chiết khấu đã chọn, dự án chưa đạt mức sinh lời yêu cầu, dù vẫn có thể có lợi nhuận kế toán. Nên kiểm tra lại tỷ suất chiết khấu và giả định chính trước khi kết luận.
IRR bao nhiêu là tốt?
Không có ngưỡng chung; IRR được so với chi phí vốn hoặc mức sinh lời yêu cầu của chính nhà đầu tư.
Nhu cầu vốn của dự án là gì?
Là điểm âm sâu nhất của dòng tiền lũy kế, tức số tiền dự án cần tài trợ trước khi dòng tiền tự bù được.
VAT có ảnh hưởng đến dòng tiền dự án không?
Có. VAT được khấu trừ có thể không làm thay đổi lợi nhuận kế toán nhưng vẫn tạo nhu cầu vốn tạm thời do chênh lệch thời điểm thu, chi và nộp.
Nguồn tham khảo
- Các bài viết trên Knowledge Hub của The FS Lab được dẫn trong từng câu trả lời.
Văn bản pháp luật có thể được sửa đổi, bổ sung hoặc thay thế; cần kiểm tra hiệu lực tại thời điểm áp dụng.
Biên soạn: The FS Lab · Knowledge Hub. Số liệu trong bài là số minh hoạ, trừ khi có ghi nguồn.
The FS Lab chia sẻ kiến thức và góc nhìn thực tế về lập FS, phân tích tài chính, thẩm định dự án và đầu tư bất động sản. Biên tập và cập nhật bởi The FS Lab.
Nội dung mang tính chia sẻ kiến thức và phân tích, không phải cam kết kết quả đầu tư hoặc tư vấn pháp lý/tài chính cho một giao dịch cụ thể.
Bài viết liên quan
Các bài liên quan về FS, mô hình tài chính và đầu tư bất động sản.
Muốn thành thạo phân tích tài chính dự án?
Khóa học lập FS bất động sản thực hành dựng dòng tiền, tính NPV, IRR, nhu cầu vốn và độ nhạy trên case thực tế, kèm file FS mẫu.