Nguồn vốn & rủi roBài 6/30
Đòn bẩy tài chính và bài học Novaland
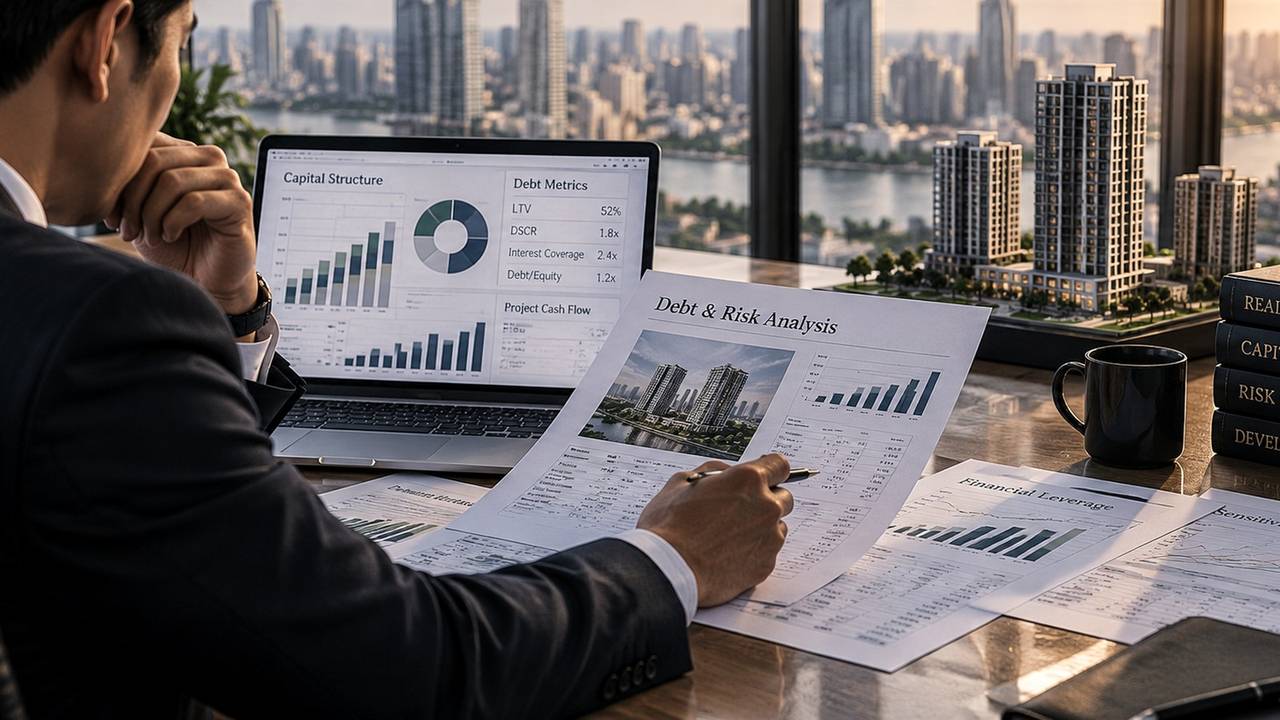
Vì sao một doanh nghiệp có tài sản rất lớn vẫn có thể thiếu tiền trả nợ? Trong mô hình tài chính, đòn bẩy làm tỷ suất sinh lời trên vốn chủ tăng mạnh khi tỷ lệ vay tăng. Khi thị trường đảo chiều, câu hỏi quan trọng không còn là tỷ suất trên bảng tính đẹp đến đâu, mà là dòng tiền có đủ để đi qua giai đoạn xấu hay không.
Trong bài này
Vì sao đòn bẩy luôn trông rất hấp dẫn trên Excel?
Trong mô hình tài chính, chỉ cần tăng tỷ lệ vay từ 0% lên 70%, tỷ suất sinh lời trên vốn chủ có thể tăng từ khoảng 15% lên 30% hoặc cao hơn (số minh họa). Cùng một dự án, vốn chủ bỏ ra ít hơn nên tỷ suất tính trên phần vốn đó cao hơn.
Trên bảng tính, điều này dễ khiến người lập mô hình ưa đòn bẩy. Nhưng đó là câu chuyện khi thị trường thuận lợi: bán hàng đúng kế hoạch, tiền về đúng nhịp và nghĩa vụ nợ trong tầm kiểm soát.
Đừng nhầm hiệu quả dự án với tỷ suất sinh lời vốn chủ
Điểm cần tách bạch: đòn bẩy không làm tăng lợi nhuận hoạt động của dự án. Nó thay đổi cách chia nguồn vốn, và cùng với đó là cách chia rủi ro, giữa chủ sở hữu và chủ nợ.
Ví dụ minh họa: cùng một dự án cần 1.000 tỷ đồng vốn, giả sử lợi nhuận trước lãi vay là 150 tỷ đồng.
- Phương án A, 100% vốn chủ: vốn chủ 1.000 tỷ đồng, tỷ suất là 150 / 1.000 = 15%.
- Phương án B, 70% vay và 30% vốn chủ: vốn chủ còn 300 tỷ đồng. Nếu lấy 150 tỷ đồng chia cho 300 tỷ đồng sẽ ra 50%, nhưng phép chia này chưa trừ lãi vay.
Sau khi trừ lãi vay, phần lợi nhuận thuộc về vốn chủ thấp hơn 150 tỷ đồng, nên tỷ suất thực tế thấp hơn 50% và phụ thuộc vào lãi suất vay.
Ba chỉ tiêu dễ bị dùng lẫn với nhau. ROE là lợi nhuận sau thuế chia cho vốn chủ sở hữu trong một kỳ kế toán. Tỷ suất trong ví dụ trên là phép tính giản lược cho một kỳ, chưa trừ lãi vay và thuế, nên không phải ROE. Equity IRR (IRR vốn chủ) là tỷ suất hoàn vốn nội bộ tính trên toàn bộ dòng tiền vốn chủ góp vào và nhận về theo thời gian.
Đòn bẩy có thể nâng tỷ suất sinh lời vốn chủ khi hiệu quả đầu tư đủ bù chi phí vay, đồng thời làm tăng nghĩa vụ trả nợ và rủi ro dòng tiền.
Case Novaland: thị trường chậm lại, nghĩa vụ nợ vẫn đến hạn
Trường hợp Novaland khiến nhiều người nhìn lại lập luận này. Tài sản có thể rất lớn, dự án trải trên nhiều địa bàn, nhưng khi thị trường chậm lại thì vấn đề không nằm ở giá trị tài sản trên sổ sách, mà ở việc tiền có về đủ nhanh để trả nợ hay không.
Theo số liệu hợp nhất doanh nghiệp công bố, kết quả kinh doanh năm 2023 giảm mạnh so với năm 2022:
| Chỉ tiêu (hợp nhất) | 2022 | 2023 | Biến động |
|---|---|---|---|
| Doanh thu | gần 11.151 tỷ | gần 4.772 tỷ (trước kiểm toán) | khoảng -57% |
| Lợi nhuận sau thuế (sau kiểm toán) | 2.182 tỷ | gần 486 tỷ | khoảng -78% |
Trong khi đó, theo báo cáo tài chính hợp nhất đã kiểm toán, tổng nợ vay và nợ trái phiếu tại ngày 31/12/2023 là khoảng 57.712 tỷ đồng. Tiền và tương đương tiền cùng thời điểm, theo báo cáo quý IV/2023 trước kiểm toán, khoảng 3.412 tỷ đồng, tức chỉ bằng khoảng 6% dư nợ vay.
Chuỗi tác động khi đó là: doanh thu giảm, tiền về chậm, dòng tiền suy yếu, trong khi gốc và lãi vay vẫn đến hạn. Nghĩa vụ nợ không tự giãn ra vì doanh nghiệp có nhiều tài sản.
Đòn bẩy không tự tạo ra dòng tiền. Nó chỉ khuếch đại kết quả của dòng tiền.
Số liệu phản ánh giai đoạn 2022–2023 và không mô tả tình hình hiện tại của doanh nghiệp. Nguồn: Mekong ASEAN (18/4/2023), Thị trường Tài chính Tiền tệ (31/1/2024), VnEconomy (1/4/2024).
Đòn bẩy cao lúc thị trường tốt và lúc thị trường xấu
Khi thị trường tốt, chuỗi vận hành rất thuận: bán hàng tốt, tiền về đúng kế hoạch, trả được gốc và lãi, tỷ suất sinh lời vốn chủ được khuếch đại.
Khi thị trường xấu, chuỗi đó đổi chiều: bán hàng chậm, tiền về chậm, dòng tiền thiếu hụt, gốc và lãi vẫn phải trả; doanh nghiệp phải vay thêm, tái cơ cấu nợ hoặc đối mặt rủi ro thanh khoản.
Đòn bẩy cao khuếch đại tỷ suất sinh lời khi thị trường thuận lợi và khuếch đại rủi ro khi điều kiện xấu đi. Câu hỏi vì vậy không phải là “vay hay không” mà là “vay đến mức nào”.
Câu hỏi nên đặt trong FS: dòng tiền có chịu được giai đoạn xấu không?
Khi xem một cơ cấu vốn, đừng chỉ hỏi đòn bẩy giúp tỷ suất sinh lời vốn chủ cao đến đâu. Câu hỏi quan trọng hơn: dòng tiền có chịu được giai đoạn xấu không?
Lợi nhuận trên báo cáo không đồng nghĩa với tiền sẵn có để trả nợ. Tỷ lệ vay càng cao, khoảng đệm cho những sai lệch về tiến độ bán hàng và thu tiền càng mỏng; mỏng đến đâu phải tính trên dòng tiền của từng dự án, không suy ra từ riêng tỷ lệ vay.
Vì vậy, khi lập FS hoặc mô hình tài chính, nên có một bước: kiểm tra dòng tiền trong kịch bản bất lợi. Nếu bán hàng chậm lại hoặc tiền về trễ, dự án còn đủ tiền trả gốc và lãi đến hạn không?
Đòn bẩy tài chính không xấu. Vấn đề là vay đến mức nào để khi thị trường đảo chiều, dòng tiền vẫn đủ trả nợ. Lợi nhuận trên báo cáo và tiền để trả nợ đúng hạn là hai chuyện khác nhau.
The FS Lab chia sẻ kiến thức và góc nhìn thực tế về lập FS, phân tích tài chính, thẩm định dự án và đầu tư bất động sản. Biên tập và cập nhật bởi The FS Lab.
Nội dung mang tính chia sẻ kiến thức và phân tích, không phải cam kết kết quả đầu tư hoặc tư vấn pháp lý/tài chính cho một giao dịch cụ thể.
Đọc tiếp trong Knowledge Hub
Các bài liên quan trong chuỗi 30 bài về FS, mô hình tài chính và đầu tư bất động sản.
Cần rà soát một dự án cụ thể?
The FS Lab nhận lập mô hình tài chính và báo cáo thẩm định dự án, hoặc cố vấn theo giờ cho bài toán bạn đang gặp.