Lập FSMã bài KH-012
7 sai lầm khi lập FS dự án bất động sản (tải ebook miễn phí)
Một file FS dự án bất động sản có thể vẫn chạy, vẫn ra IRR đẹp nhưng sai ngay từ gốc. Bài viết tóm tắt 7 sai lầm thường gặp khi lập FS và mô hình tài chính dự án bất động sản: vì sao xảy ra, ảnh hưởng đến kết quả và cách kiểm tra. Bản đầy đủ có ví dụ minh hoạ và checklist 10 điểm trong ebook PDF tải miễn phí ở cuối bài.
- Chuyên mục
- Lập FS
- Ngày đăng
- 09/10/2026
- Thời gian đọc
- 8 phút
- Biên soạn
- The FS Lab
Trong bài này
- FS là một chuỗi: sai một mắt xích, cả chuỗi lệch
- Sai lầm 1: Dòng doanh thu và chi phí không khớp nhau
- Sai lầm 2: Giá bán và tiến độ thu tiền không sát thị trường
- Sai lầm 3: Lệch giữa giá chuyển nhượng và giá trị sổ sách
- Sai lầm 4: Rải tiền không đủ 100%
- Sai lầm 5: Cân đối vốn máy móc theo tỷ lệ 30:70
- Sai lầm 6: Quên đưa VAT vào bảng tính
- Sai lầm 7: Nhầm tiền thu với doanh thu, dòng chi với giá vốn
- Checklist 10 điểm trước khi gửi FS
- Tải ebook 7 sai lầm khi lập FS
- Câu hỏi thường gặp
- Nguồn tham khảo
FS là một chuỗi liên kết: giá bán và diện tích → dòng thu, dòng chi → nhu cầu vốn → lãi vay, thuế → NPV, IRR. Bảy sai lầm trong bài đều làm lệch chuỗi này từ gốc, trong khi bảng tính vẫn ra IRR đẹp; checklist 10 điểm giúp rà lại trước khi gửi FS.
Từ khóa: Lập FS, Mô hình tài chính
FS là một chuỗi: sai một mắt xích, cả chuỗi lệch
Một mô hình FS dự án bất động sản không phải tập hợp các bảng rời rạc. Giá bán quyết định doanh thu, tiến độ thu tiền quyết định dòng tiền, dòng tiền quyết định nhu cầu vốn, và từ đó là lãi vay, thuế, NPV, IRR.
Vì vậy, một giả định sai ở đầu chuỗi không chỉ làm sai một con số mà lan qua mọi bảng phía sau. Điều nguy hiểm là bảng tính vẫn "chạy", vẫn ra IRR đẹp, nên lỗi rất khó phát hiện bằng mắt.
Bản PDF đầy đủ có biểu đồ, bảng bóc tách giá và checklist để in ra dùng. Tải ebook PDF.
Sai lầm 1: Dòng doanh thu và chi phí không khớp nhau
Nhu cầu vốn của dự án chính là điểm âm sâu nhất của dòng tiền lũy kế. Nếu thời điểm thu và chi bị đặt lệch nhau, điểm âm này sai, và mọi tính toán vay, lãi, vốn chủ phía sau đều sai theo.
Lỗi thường gặp
- Cho thu tiền bán hàng trước khi dự án đủ điều kiện mở bán, ký hợp đồng.
- Rải chi phí xây dựng chậm hơn tiến độ thực, trong khi tiền thu khách hàng lại gắn với tiến độ xây dựng đó.
- Dòng thu và dòng chi dùng hai mốc thời gian độc lập, không cùng liên kết về một timeline gốc.
Nguyên tắc: pháp lý → khởi công → mở bán → thu tiền → xây dựng → bàn giao phải là một chuỗi liên kết. Đổi một mốc, các dòng phía sau phải tự dịch chuyển theo.
Ví dụ minh hoạ trong ebook: cùng một dự án, chỉ cho thu tiền sớm hai quý, bảng tính báo cần 260 tỷ đồng trong khi thực tế cần 420 tỷ. Hạn mức vay thiếu, lãi vay bị đánh giá thấp, IRR bị thổi phồng.
Cách kiểm tra: tìm quý âm sâu nhất của dòng tiền lũy kế, và xem tiền thu đầu tiên có nằm sau mốc đủ điều kiện bán hàng không.
Sai lầm 2: Giá bán và tiến độ thu tiền không sát thị trường
Giá bán là một trong những biến ảnh hưởng lớn nhất đến lợi nhuận. Chỉ cần lệch vài phần trăm, lợi nhuận và IRR có thể thay đổi hàng chục phần trăm, nên giá bán phải được khảo sát kỹ và bóc tách cẩn thận. Khi khảo sát giá, luôn hỏi 5 câu:
- Đã gồm VAT chưa? Giá chào bán trên thị trường thường là giá đã có VAT.
- Đã gồm kinh phí bảo trì 2% chưa? Khoản này thu hộ, không phải doanh thu của chủ đầu tư.
- Tính trên diện tích nào? Tim tường hay thông thủy, hai con số có thể chênh nhau đáng kể.
- Đã trừ chiết khấu, hỗ trợ lãi suất, quà tặng chưa? Giá niêm yết khác giá thực thu.
- So sánh có tương đồng không? Vị trí, pháp lý, thời điểm, tiến độ thanh toán, bàn giao thô hay hoàn thiện.
Ví dụ minh hoạ: căn hộ chào bán 50 triệu/m² thông thủy, đã gồm VAT 10% và kinh phí bảo trì 2%. Bỏ VAT và bảo trì còn khoảng 44,64 triệu/m²; quy về diện tích tim tường (giả định thông thủy ≈ 92% tim tường) còn khoảng 41,07 triệu/m². Nếu nhập nhầm 50 triệu/m² nhân diện tích tim tường, doanh thu bị thổi phồng khoảng 21,7%: với 10.000 m² sàn bán là khoảng 89 tỷ đồng doanh thu không có thật.
Tiến độ thu tiền phải theo luật và theo thị trường. Với nhà ở hình thành trong tương lai, Luật Kinh doanh bất động sản 2023 giới hạn: đặt cọc không quá 5% giá bán; lần đầu không quá 30% (gồm cọc); trước bàn giao không quá 70% (không quá 50% nếu bên bán là doanh nghiệp có vốn đầu tư nước ngoài); chưa cấp sổ không quá 95%. Giả định thu nhanh, tỷ lệ hấp thụ cao hơn thị trường sẽ làm nhu cầu vốn và lãi vay thấp giả, IRR cao giả.
Sai lầm 3: Lệch giữa giá chuyển nhượng và giá trị sổ sách
Khi nhận dự án bằng cách mua vốn của doanh nghiệp dự án, giá trả cho cổ đông cũ thường cao hơn giá trị đất trên sổ. Đến lúc bán hàng, thuế TNDN tính theo chi phí trên sổ; phần trả thêm không được trừ nên phát sinh thêm thuế.
Cách xử lý trong mô hình: tách hai dòng. Giá chuyển nhượng dùng cho dòng tiền và IRR của nhà đầu tư; giá trị sổ sách dùng cho P&L và thuế. Cấu trúc cụ thể nên có tư vấn thuế xác nhận. Xem thêm về cấu trúc giao dịch trong bài Deal Structure và định giá trong M&A bất động sản.
Sai lầm 4: Rải tiền không đủ 100%
Mỗi khoản chi được rải theo tỷ lệ phần trăm qua các kỳ. Tổng tỷ lệ không đúng 100% thì một phần tiền biến mất khỏi dòng tiền trong khi P&L vẫn ghi nhận đủ, hai bảng không còn khớp nhau. Nguyên nhân thường là làm tròn, gõ tay, hoặc tiến độ rải vượt ra ngoài timeline nên phần cuối bị cắt.
Cách kiểm tra: thêm một dòng kiểm tra, khác 0 thì báo lỗi.
Sai lầm 5: Cân đối vốn máy móc theo tỷ lệ 30:70
Tỷ lệ 30% vốn chủ, 70% vay không áp được cho mọi dự án. Khả năng vay tùy vào cách nhận chuyển nhượng: mua cổ phần thường khó thu xếp vốn vay, đất nông nghiệp cũng khó vay tới mức đó. Giai đoạn đất và pháp lý có khi phải dùng toàn bộ vốn chủ.
Cơ cấu vốn nên xét theo nhu cầu của từng giai đoạn: đất và pháp lý, xây dựng, bán hàng và bàn giao. Khoản vay tính theo phần thiếu hụt từng kỳ sau khi đã dùng tiền khách hàng.
Sai lầm 6: Quên đưa VAT vào bảng tính
VAT gần như không ảnh hưởng lợi nhuận nhưng tác động mạnh tới dòng tiền. VAT đầu vào phải trả cho nhà thầu ngay từ đầu, còn VAT đầu ra chỉ có khi thu tiền khách hàng. Bỏ quên VAT là mô hình thiếu một khoản chi đúng vào giai đoạn đỉnh vốn: vốn chủ bị tính thiếu và hạn mức vay không đủ.
Nên tách tiền thu có VAT cho dòng tiền và doanh thu chưa VAT cho P&L. Phân tích chi tiết trong bài Vì sao VAT được khấu trừ vẫn tạo nhu cầu vốn cho dự án?
Sai lầm 7: Nhầm tiền thu với doanh thu, dòng chi với giá vốn
Với nhà ở hình thành trong tương lai, tiền thu của khách là khoản người mua trả trước, chưa phải doanh thu. Doanh thu chỉ ghi nhận khi bàn giao, giá vốn đi theo phần đã bàn giao.
| Dòng tiền | P&L |
|---|---|
| Tiền thu của khách, tiền chi trong kỳ | Doanh thu khi bàn giao, giá vốn theo phần đã bàn giao |
Ghi doanh thu ngay lúc thu tiền thì lợi nhuận và thuế bị đẩy sớm. Lấy dòng chi trong kỳ làm giá vốn thì lãi lỗ dao động vô lý. Xem thêm: Giá trị bán hàng, tiền thu về và doanh thu ghi nhận khác nhau thế nào?
Checklist 10 điểm trước khi gửi FS
Trước khi gửi FS cho sếp hoặc hội đồng đầu tư, rà nhanh 10 điểm:
- Thu tiền bắt đầu sau mốc dự án đủ điều kiện bán hàng.
- Dòng thu, dòng chi cùng liên kết về một timeline gốc.
- Giá bán đã quy về chưa VAT, chưa bảo trì, đã trừ chiết khấu, đúng loại diện tích và cùng một lịch thanh toán.
- Tiến độ thu tuân thủ giới hạn 5% / 30% / 70% / 95%.
- Tách giá chuyển nhượng và giá trị sổ sách khi tính thuế TNDN.
- Mọi profile rải tiền tổng bằng 100% và nằm trong timeline.
- Vốn vay tính theo nhu cầu thiếu hụt; cơ cấu vốn phù hợp với hình thức nhận chuyển nhượng.
- VAT đầu vào, đầu ra, khấu trừ và nộp được mô hình hoá theo kỳ.
- Doanh thu ghi nhận khi bàn giao; giá vốn đi kèm doanh thu.
- Tiền cuối kỳ không âm; P&L, dòng tiền và nợ vay khớp nhau.
Tải ebook 7 sai lầm khi lập FS
Ebook gồm lời mở đầu, 7 sai lầm (vì sao xảy ra, ảnh hưởng, cách kiểm tra), biểu đồ minh hoạ nhu cầu vốn khi thu tiền sớm, bảng bóc tách giá bán và checklist 10 điểm. Các ví dụ số chỉ để minh hoạ cơ chế; hãy thay bằng dữ liệu thật của dự án bạn.
Tải ebook 7 sai lầm khi lập FS dự án bất động sản. Muốn học lập FS bài bản trên case thực tế, xem khóa học lập FS bất động sản.
Câu hỏi thường gặp
Sai lầm nào hay gặp nhất khi lập FS dự án bất động sản?
Hay gặp nhất là dòng thu và dòng chi không cùng liên kết về một timeline gốc, ví dụ cho thu tiền trước khi dự án đủ điều kiện mở bán. Khi đó điểm âm sâu nhất của dòng tiền lũy kế bị tính sai, kéo theo sai nhu cầu vốn, lãi vay và IRR.
Vì sao giá bán trong FS phải bóc tách?
Vì giá chào bán thường đã gồm VAT, kinh phí bảo trì 2%, chưa trừ chiết khấu và có thể tính theo diện tích thông thủy. Nhập thẳng giá chào bán vào mô hình có thể làm doanh thu bị thổi phồng đáng kể.
VAT có ảnh hưởng đến FS không?
VAT gần như không ảnh hưởng lợi nhuận nhưng tác động mạnh tới dòng tiền: VAT đầu vào trả cho nhà thầu từ đầu, VAT đầu ra chỉ có khi thu tiền khách hàng. Bỏ quên VAT làm vốn chủ bị tính thiếu và hạn mức vay không đủ.
Có nên dùng tỷ lệ 30% vốn chủ, 70% vốn vay cho mọi dự án?
Không. Khả năng vay phụ thuộc hình thức nhận chuyển nhượng và loại đất; giai đoạn đất và pháp lý có khi phải dùng toàn bộ vốn chủ. Cơ cấu vốn nên xét theo từng giai đoạn và khoản vay tính theo phần thiếu hụt từng kỳ.
Tải ebook 7 sai lầm khi lập FS ở đâu?
Ebook PDF được chia sẻ miễn phí ngay trong bài viết này trên Knowledge Hub của The FS Lab.
Nguồn tham khảo
- Geltner, Miller, Clayton & Eichholtz, Commercial Real Estate Analysis and Investments.
- Peiser & Hamilton, Professional Real Estate Development: The ULI Guide to the Business.
- Brueggeman & Fisher, Real Estate Finance and Investments.
- Peter Linneman, Real Estate Finance and Investments: Risks and Opportunities.
- E. R. Yescombe, Principles of Project Finance.
- ICAEW, Financial Modelling Code; FAST Standard Organisation, The FAST Standard.
- VAS 14 / IFRS 15: ghi nhận doanh thu.
- Luật Kinh doanh bất động sản số 29/2023/QH15; Luật Thuế GTGT số 48/2024/QH15 và văn bản hướng dẫn; Luật Thuế TNDN, Luật Quản lý thuế và văn bản hướng dẫn hiện hành.
Nội dung mang tính chia sẻ kiến thức, không thay thế tư vấn pháp lý hoặc thuế cho từng dự án.
Văn bản pháp luật có thể được sửa đổi, bổ sung hoặc thay thế; cần kiểm tra hiệu lực tại thời điểm áp dụng.
Biên soạn: The FS Lab · Knowledge Hub. Số liệu trong bài là số minh hoạ, trừ khi có ghi nguồn.
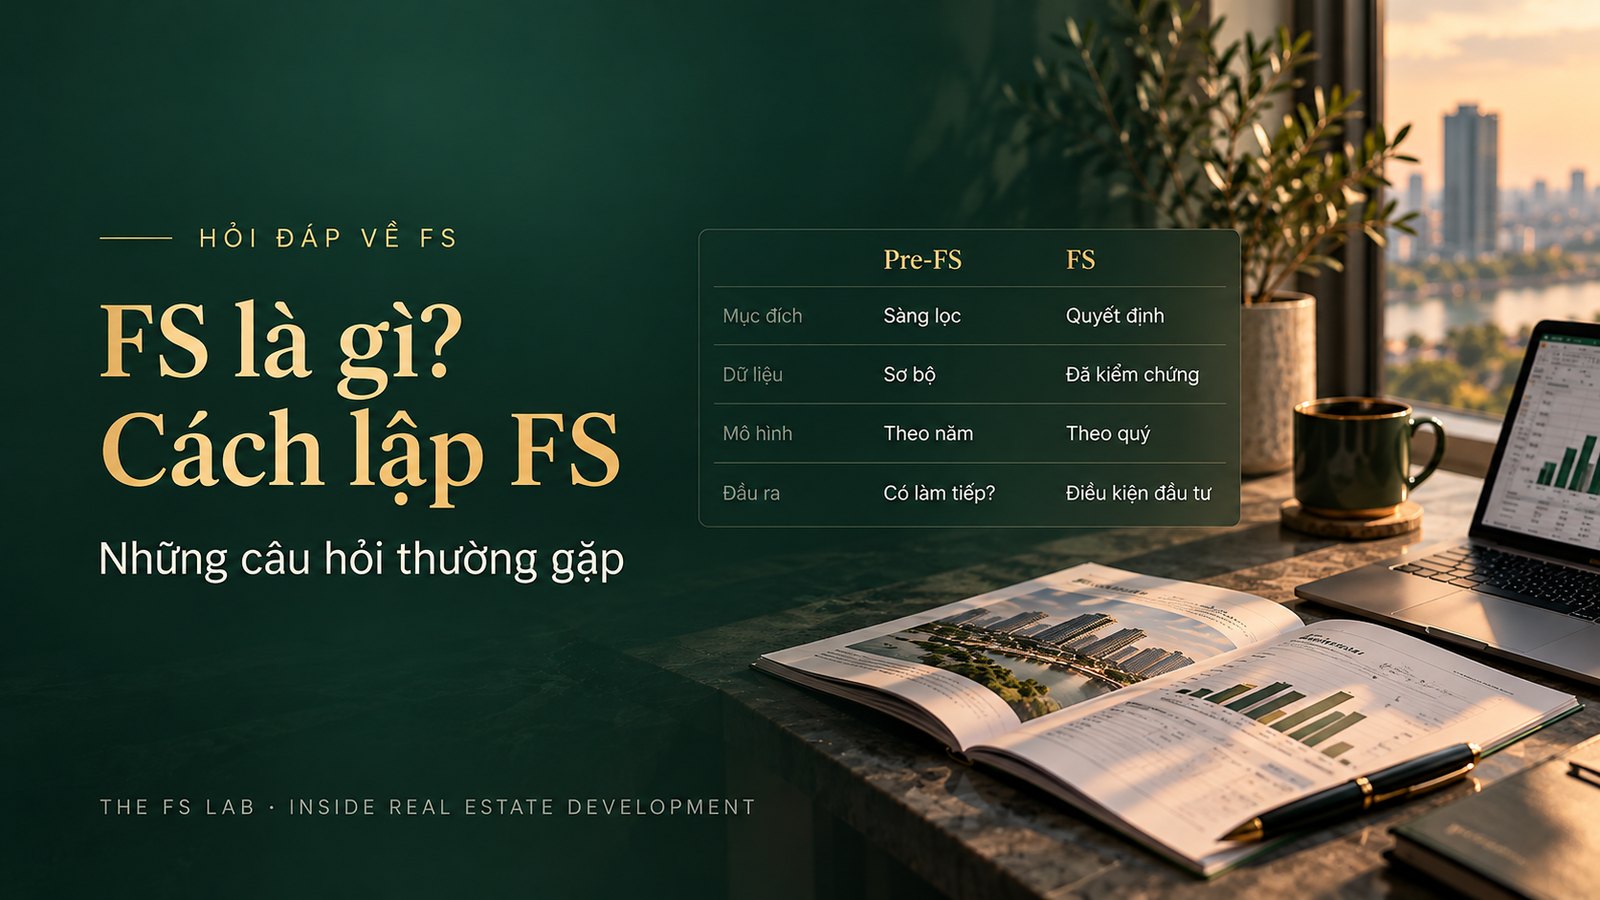
Xem thêm: Hỏi đáp: FS là gì? Cách lập FS · Hỏi đáp: Phân tích tài chính dự án bất động sản
The FS Lab chia sẻ kiến thức và góc nhìn thực tế về lập FS, phân tích tài chính, thẩm định dự án và đầu tư bất động sản. Biên tập và cập nhật bởi The FS Lab.
Nội dung mang tính chia sẻ kiến thức và phân tích, không phải cam kết kết quả đầu tư hoặc tư vấn pháp lý/tài chính cho một giao dịch cụ thể.
Bài viết liên quan
Các bài liên quan về FS, mô hình tài chính và đầu tư bất động sản.
Muốn lập FS không mắc 7 sai lầm này?
Khóa học lập FS bất động sản thực hành trên case thực tế, học viên nhận file FS mẫu, giáo trình và được hỗ trợ khi cần trong công việc.