Mô hình tài chínhMã bài KH-018
Mô hình tài chính khách sạn: ADR, RevPAR, GOP và cách dựng dòng tiền dự án
Khách sạn không bán xong là xong như dự án nhà ở. Doanh thu đến từ từng đêm phòng qua nhiều năm vận hành, nên mô hình tài chính (financial model) khách sạn xoay quanh ADR, công suất phòng, RevPAR và GOP. Bài viết giải thích từng chỉ số, công thức, ví dụ bằng số và cấu trúc một model khách sạn hoàn chỉnh.
- Chuyên mục
- Mô hình tài chính
- Ngày đăng
- 09/11/2026
- Thời gian đọc
- 10 phút
- Biên soạn
- The FS Lab
Trong bài này
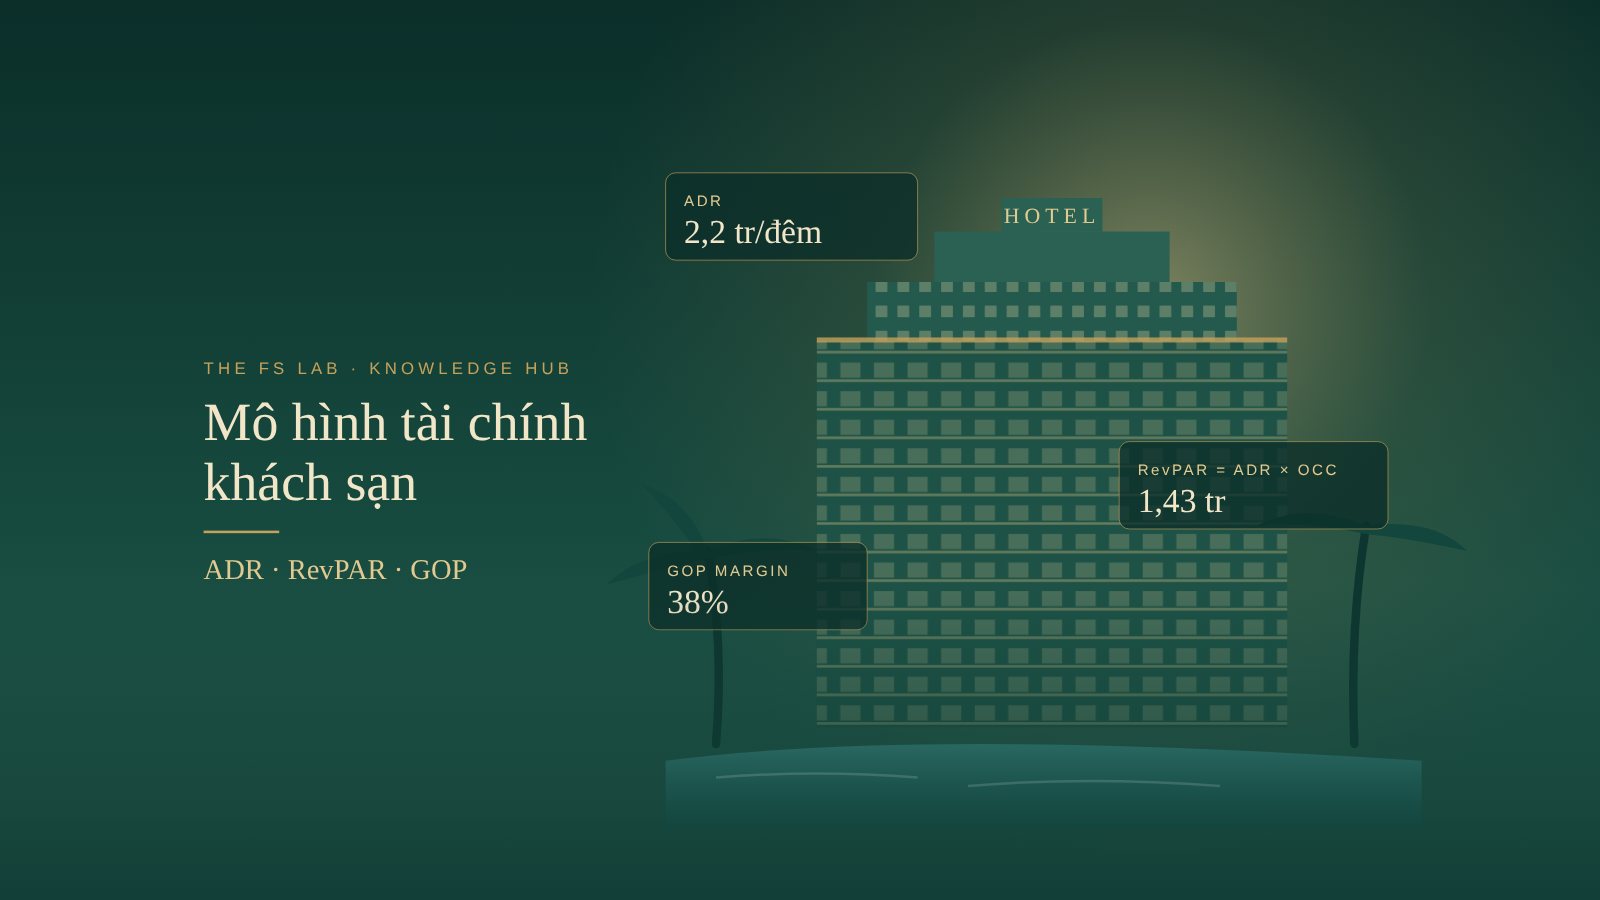
ADR là giá phòng bình quân trên mỗi đêm phòng bán được; công suất phòng (OCC) là tỷ lệ đêm phòng bán được trên đêm phòng sẵn có; RevPAR = ADR × OCC là doanh thu phòng trên mỗi phòng sẵn có. GOP là lợi nhuận gộp hoạt động sau chi phí các bộ phận và chi phí không phân bổ, trước phí quản lý, FF&E và chi phí sở hữu. Một model khách sạn đi từ đêm phòng → doanh thu theo bộ phận → GOP → EBITDA → dòng tiền → terminal value → IRR, NPV.
Từ khóa: mô hình tài chính khách sạn, financial model khách sạn, ADR là gì, RevPAR là gì, GOP là gì, công suất phòng, GOPPAR, phí quản lý khách sạn, FF&E reserve, terminal value, cap rate
Model khách sạn khác model nhà ở ở đâu?
Dự án nhà ở tạo doanh thu khi bán sản phẩm: dòng tiền tập trung trong vài năm bán hàng và thu tiền theo tiến độ. Khách sạn tạo doanh thu khi vận hành: mỗi đêm phòng bán được là một đơn vị doanh thu, lặp lại 365 ngày mỗi năm trong 10–20 năm hoặc lâu hơn.
Vì vậy, mô hình tài chính khách sạn có bốn điểm khác cơ bản:
- Đơn vị tính là đêm phòng, không phải m² sàn bán.
- Có giai đoạn tăng trưởng (ramp-up): công suất phòng và giá phòng thường thấp trong 2–3 năm đầu rồi mới ổn định.
- Có chi phí vận hành và phí quản lý: lương, năng lượng, bán hàng, phí trả cho đơn vị quản lý vận hành, quỹ thay thế tài sản (FF&E).
- Có giá trị cuối kỳ (terminal value): cuối kỳ dự báo, khách sạn vẫn còn giá trị, thường ước tính theo cap rate trên thu nhập ổn định.
ADR, công suất phòng, RevPAR, GOP là gì?
Các chỉ số dưới đây theo cách dùng phổ biến của ngành khách sạn và hệ thống tài khoản thống nhất cho khách sạn USALI (Uniform System of Accounts for the Lodging Industry).
| Chỉ số | Công thức | Ý nghĩa |
|---|---|---|
| Đêm phòng sẵn có | Số phòng × số ngày | Năng lực bán tối đa trong kỳ |
| OCC (Occupancy, công suất phòng) | Đêm phòng bán được ÷ Đêm phòng sẵn có | Khách sạn lấp đầy được bao nhiêu |
| ADR (Average Daily Rate) | Doanh thu phòng ÷ Đêm phòng bán được | Giá bình quân thực thu mỗi đêm phòng |
| RevPAR (Revenue per Available Room) | Doanh thu phòng ÷ Đêm phòng sẵn có = ADR × OCC | Hiệu quả khai thác phòng, gộp cả giá và công suất |
| TRevPAR | Tổng doanh thu ÷ Đêm phòng sẵn có | Tính cả F&B, spa, hội nghị… |
| GOP (Gross Operating Profit) | Tổng doanh thu − Chi phí các bộ phận − Chi phí không phân bổ | Lợi nhuận từ hoạt động vận hành khách sạn |
| GOPPAR | GOP ÷ Đêm phòng sẵn có | Lợi nhuận vận hành trên mỗi phòng sẵn có |
ADR cao nhưng công suất thấp vẫn có thể cho RevPAR thấp. Một khách sạn bán 2,5 triệu/đêm với công suất 50% có RevPAR 1,25 triệu, thấp hơn khách sạn bán 2,2 triệu/đêm với công suất 65% (RevPAR 1,43 triệu). RevPAR gộp cả hai yếu tố nên dùng để so sánh hiệu quả khai thác.
Chi phí không phân bổ (undistributed expenses) theo USALI gồm quản lý hành chính, bán hàng và marketing, bảo trì và năng lượng. Sau GOP mới đến phí quản lý, quỹ FF&E và các chi phí gắn với chủ sở hữu như thuế, bảo hiểm, tiền thuê đất.
Ví dụ: khách sạn 200 phòng
Giả sử một khách sạn 200 phòng ở năm hoạt động ổn định. Tất cả số liệu là minh họa, đơn vị triệu đồng.
| Dòng | Cách tính | Kết quả |
|---|---|---|
| Đêm phòng sẵn có | 200 phòng × 365 ngày | 73.000 |
| Đêm phòng bán được | 73.000 × OCC 65% | 47.450 |
| Doanh thu phòng | 47.450 × ADR 2,2 | 104.390 |
| RevPAR | 104.390 ÷ 73.000 (hoặc 2,2 × 65%) | 1,43 |
| Tổng doanh thu | Doanh thu phòng chiếm 65% tổng doanh thu | 160.600 |
| GOP | Biên GOP 38% | 61.028 |
| Phí quản lý cơ bản | 3% tổng doanh thu | (4.818) |
| Phí quản lý khuyến khích | 8% GOP | (4.882) |
| Quỹ FF&E | 4% tổng doanh thu | (6.424) |
| Thuế, bảo hiểm, tiền thuê đất… | Giả định cố định | (3.000) |
| EBITDA | 41.904 |
Tỷ lệ phí quản lý, FF&E và biên GOP chỉ để minh họa. Thực tế phụ thuộc hợp đồng quản lý vận hành, phân khúc, quy mô và thị trường.
Chú ý cách tính phí quản lý khuyến khích: trong ví dụ, 8% tính trên GOP. Nhiều hợp đồng tính trên GOP đã trừ phí cơ bản và FF&E (thường gọi là AGOP), hoặc chỉ tính phần vượt một ngưỡng lợi nhuận cho chủ sở hữu. Dòng làm cơ sở tính phí ảnh hưởng đến lợi nhuận của chủ đầu tư không kém tỷ lệ phần trăm.
Giai đoạn tăng trưởng và tính mùa vụ
Khách sạn mới khai trương hiếm khi đạt ngay công suất ổn định. Model nên tách rõ giai đoạn tăng trưởng (ramp-up), ví dụ công suất 45% năm đầu, 58% năm thứ hai, 65% từ năm thứ ba. Với ADR 2,2 triệu, doanh thu phòng tương ứng khoảng 72,3 tỷ, 93,1 tỷ và 104,4 tỷ: chênh lệch hơn 30 tỷ giữa năm đầu và năm ổn định.
Với khách sạn nghỉ dưỡng, công suất thay đổi mạnh theo mùa. Model theo tháng hoặc theo quý giúp thấy rõ tháng thấp điểm có đủ tiền trả lương, lãi vay hay không, điều mà một dòng bình quân năm sẽ che mất. Ngoài ra cần tính chi phí trước khai trương (pre-opening): tuyển dụng, đào tạo, marketing ra mắt, vật tư ban đầu.
Cấu trúc một mô hình tài chính khách sạn
- Giả định: số phòng theo hạng, ADR theo hạng phòng và theo năm, công suất, cơ cấu doanh thu F&B và dịch vụ khác, tỷ lệ chi phí bộ phận, phí quản lý, FF&E, tiến độ đầu tư, cơ cấu vốn, thuế.
- Doanh thu theo bộ phận: phòng, F&B, spa, hội nghị, dịch vụ khác.
- Chi phí bộ phận và chi phí không phân bổ → GOP.
- Phí quản lý cơ bản, phí khuyến khích, FF&E, chi phí sở hữu → EBITDA của chủ đầu tư.
- Chi phí đầu tư: đất, xây dựng, FF&E ban đầu, OS&E, pre-opening, dự phòng; capex cải tạo định kỳ.
- Vốn vay: giải ngân, ân hạn, trả gốc, lãi vay; kiểm tra DSCR (khả năng trả nợ).
- Thuế: khấu hao, thuế TNDN, VAT.
- Giá trị cuối kỳ: thường bằng thu nhập ổn định năm sau kỳ dự báo chia cap rate thoát, trừ chi phí giao dịch. Với ví dụ trên, EBITDA 41,9 tỷ và cap rate 8% cho giá trị khoảng 524 tỷ (minh họa).
- Kết quả: dòng tiền dự án (FCFF) và dòng tiền vốn chủ (FCFE), IRR, NPV, thời gian hoàn vốn, độ nhạy ADR × công suất.
Đọc thêm về giá trị cuối kỳ và cap rate trong bài PV, FV, NPV, Terminal Value là gì.
6 lỗi hay gặp khi lập model khách sạn
- Dùng công suất ổn định ngay từ năm đầu, bỏ qua giai đoạn tăng trưởng.
- ADR chưa tách thuế và phí dịch vụ, làm doanh thu cao hơn thực tế.
- Quên quỹ FF&E hoặc capex cải tạo, khiến dòng tiền dài hạn bị thổi phồng.
- Tính phí khuyến khích sai dòng cơ sở so với hợp đồng quản lý.
- Terminal value chiếm phần lớn giá trị nhưng cap rate thoát quá thấp, hoặc không xét thời hạn sử dụng đất còn lại.
- Không làm độ nhạy ADR, công suất và chi phí, nên không biết dự án chịu được kịch bản xấu đến đâu.
Câu hỏi thường gặp
RevPAR là gì?
RevPAR (Revenue per Available Room) là doanh thu phòng trên mỗi phòng sẵn có, tính bằng doanh thu phòng chia số đêm phòng sẵn có, hoặc bằng ADR nhân công suất phòng. RevPAR gộp cả giá phòng và mức lấp đầy nên thường dùng để so sánh hiệu quả khai thác giữa các khách sạn.
ADR là gì?
ADR (Average Daily Rate) là giá phòng bình quân thực thu trên mỗi đêm phòng bán được, bằng doanh thu phòng chia số đêm phòng bán được. ADR không phản ánh mức lấp đầy, nên cần đọc cùng công suất phòng.
GOP khách sạn là gì?
GOP (Gross Operating Profit) là lợi nhuận gộp hoạt động của khách sạn, bằng tổng doanh thu trừ chi phí các bộ phận và chi phí không phân bổ như quản lý hành chính, bán hàng, bảo trì, năng lượng. GOP tính trước phí quản lý, quỹ FF&E và các chi phí của chủ sở hữu.
GOP khác EBITDA thế nào?
GOP là lợi nhuận ở cấp vận hành khách sạn. Từ GOP trừ tiếp phí quản lý cơ bản và khuyến khích, quỹ FF&E và các chi phí gắn với chủ sở hữu như bảo hiểm, thuế tài sản, tiền thuê đất mới ra EBITDA của chủ đầu tư, là con số dùng cho dòng tiền và định giá.
FF&E reserve là gì?
FF&E reserve là quỹ trích lập định kỳ, thường theo tỷ lệ phần trăm doanh thu, để thay thế đồ đạc, trang thiết bị và nội thất (Furniture, Fixtures & Equipment) khi xuống cấp. Trong mô hình tài chính, đây là dòng tiền ra thường xuyên, không nên bỏ qua.
Mô hình tài chính khách sạn cần những giả định gì?
Tối thiểu gồm số phòng theo hạng, ADR và công suất theo năm (có giai đoạn tăng trưởng), cơ cấu doanh thu F&B và dịch vụ, tỷ lệ chi phí bộ phận và chi phí không phân bổ, phí quản lý, FF&E, chi phí đầu tư, tiến độ xây dựng, cơ cấu vốn vay, thuế và cap rate thoát để tính giá trị cuối kỳ.
Nguồn tham khảo
- HFTP / AHLA, Uniform System of Accounts for the Lodging Industry (USALI). Giới thiệu: What Is USALI? (roomMaster).
- Bird & Bird, International hotel industry jargon buster.
- Hospitality Net, The Incentive Management Fee: why the line it’s calculated from matters more than the percentage.
Văn bản pháp luật có thể được sửa đổi, bổ sung hoặc thay thế; cần kiểm tra hiệu lực tại thời điểm áp dụng.
Biên soạn: The FS Lab · Knowledge Hub. Số liệu trong bài là số minh họa, trừ khi có ghi nguồn.
The FS Lab chia sẻ kiến thức và góc nhìn thực tế về lập FS, phân tích tài chính, thẩm định dự án và đầu tư bất động sản. Biên tập và cập nhật bởi The FS Lab.
Nội dung mang tính chia sẻ kiến thức và phân tích, không phải cam kết kết quả đầu tư hoặc tư vấn pháp lý/tài chính cho một giao dịch cụ thể.
Bài viết liên quan
Các bài liên quan về mô hình tài chính và đầu tư bất động sản.
21/10/2026
Mô hình tài chínhPV, FV, NPV, Terminal Value, Fair Value và Book Value là gì? Phân biệt 6 khái niệm giá trị trong mô hình tài chính
09/10/2026
Phân tích tài chínhPhân tích tài chính dự án bất động sản: dòng tiền, NPV, IRR và vốn vay – hỏi đáp
07/10/2026
Thuật ngữ